Guide pratique + modèles gratuits
Un budget mensuel utile ne cherche pas à prédire chaque centime. Il te donne un cap, montre ce qui s’est réellement passé et t’aide à décider quoi ajuster le mois suivant. Tu trouveras ici une méthode simple, un tableau Excel avec calculs automatiques et une fiche PDF prête à imprimer.
La méthode courte : additionne tes revenus prudents, liste tes charges fixes, estime tes dépenses courantes, provisionne les dépenses irrégulières, puis calcule revenus − dépenses − épargne prévue. Pendant le mois, complète la colonne « Réel ». L’écart entre prévu et réel devient ton point de départ pour le mois suivant.
Tableau de budget mensuel Excel
Quatre onglets : mode d’emploi, budget du mois, vue annuelle, puis aide et contrôles. Les cellules jaunes sont à remplir ; les soldes, écarts et taux se calculent automatiquement. Le tableau permet aussi de suivre le reste à vivre sans le confondre avec le solde final.
Fiche de budget mensuel PDF
Une première page pour le budget prévu et réel ; une seconde pour le suivi hebdomadaire, les dépenses irrégulières et le bilan de fin de mois.
Qu’est-ce qu’un budget mensuel — et à quoi sert-il vraiment ?
Un budget mensuel rassemble les ressources que tu peux raisonnablement attendre et les dépenses que tu prévois sur un mois. Il devient réellement utile quand il comporte deux colonnes : prévu et réel. La première aide à décider avant de dépenser ; la seconde évite de construire les mois suivants sur une estimation devenue fausse.
Cette distinction est aussi recommandée par les ressources françaises d’éducation budgétaire. Le portail Mes Questions d’Argent, opéré par la Banque de France, conseille de lister ses ressources, de distinguer les dépenses fixes des dépenses variables et de conserver un suivi assez simple pour tenir dans la durée. Les Clés de la Banque recommande également de confronter les prévisions aux montants réellement perçus ou dépensés.
Le but n’est donc pas de remplir un fichier parfait. Il est de répondre à quatre questions concrètes :
- Combien puis-je dépenser sans fragiliser les charges essentielles ?
- Quelles dépenses non mensuelles dois-je préparer dès maintenant ?
- Quel poste explique l’écart entre ma prévision et la réalité ?
- Quelle petite décision améliorera le mois prochain ?
Tu construis ton premier budget pendant tes études ? Le guide budget étudiant avec tableau gratuit adapte cette méthode aux bourses, aides au logement, frais de rentrée, courses et revenus irréguliers.
Comment faire son budget mensuel en 7 étapes
Choisis une période claire
Travaille sur un mois civil ou sur la période qui sépare deux versements de revenus. Le meilleur découpage est celui que tu comprends immédiatement. Si ton salaire arrive le 27, tu peux tout à fait préparer un budget du 27 au 26.
Note uniquement les revenus sur lesquels tu peux compter
Inscris les salaires, pensions, allocations et autres rentrées certaines. Une prime possible ou une vente qui n’est pas encore réalisée ne devrait pas financer une dépense obligatoire. Si le revenu varie, pars d’une hypothèse prudente : une méthode dédiée est proposée plus bas.
Liste les charges fixes
Commence par le logement, les remboursements de crédits, les assurances, les abonnements, les impôts mensualisés et les autres prélèvements réguliers. Appuie-toi sur plusieurs relevés et sur tes échéanciers pour éviter d’oublier une charge trimestrielle ou annuelle. Notre liste complète des charges fixes t’aide à mensualiser ces échéances et à les distinguer des dépenses variables. Si plusieurs crédits pèsent déjà sur le mois, notre méthode pour rembourser ses dettes aide à choisir un ordre et une marge soutenable.
Estime les dépenses courantes
Regroupe les courses, le transport, la santé, les enfants, les vêtements, les loisirs et les achats divers. Évite de créer vingt-cinq catégories dès le premier mois : cinq à huit familles suffisamment précises sont souvent plus faciles à suivre.
Pour chiffrer l’un des postes les plus variables, utilise le calculateur de budget courses par semaine et par mois, puis reporte l’enveloppe obtenue dans ton tableau mensuel.
Transforme les dépenses irrégulières en provisions mensuelles
Assurance annuelle, entretien de la voiture, rentrée scolaire ou cadeaux ne sont pas des imprévus lorsqu’ils sont prévisibles. Divise le montant attendu par le nombre de mois restant avant l’échéance. Si une dépense de 600 € est prévue dans six mois, réserver 100 € par mois est un calcul de planification, pas une promesse d’économie.
Pour les événements réellement imprévisibles, sépare cette provision de ton fonds d’urgence : les deux réserves n’ont pas la même fonction.
Calcule ton solde prévu
Utilise la formule revenus prévus − dépenses prévues − épargne ou provisions prévues. Un solde positif constitue une marge à affecter. Un solde négatif te dit, avant le début du mois, que le plan doit être revu ou qu’un accompagnement peut être nécessaire.
Renseigne le réel et ajuste une seule chose
Mets à jour les montants chaque semaine ou à la fin du mois. Cherche l’écart qui a le plus d’effet, puis choisis une modification réaliste. Il vaut mieux corriger un poste avec constance que lancer dix restrictions impossibles à maintenir.
Exemple de budget mensuel familial
L’exemple suivant est purement illustratif : il ne représente ni une moyenne française ni un objectif à reproduire. Il montre simplement comment lire le solde.
| Catégorie | Prévu | Réel | Lecture de l’écart |
|---|---|---|---|
| Revenus | 2 600 € | 2 600 € | Aucun écart |
| Logement et charges fixes | 1 350 € | 1 372 € | 22 € de plus que prévu |
| Dépenses courantes | 700 € | 748 € | 48 € de plus que prévu |
| Épargne et provisions | 200 € | 200 € | Objectif maintenu |
| Solde | 350 € | 280 € | 70 € de marge en moins, mais solde toujours positif |
La bonne réaction n’est pas automatiquement de supprimer les loisirs. Il faut d’abord identifier la cause : hausse durable d’une facture, achats alimentaires exceptionnels, dépense décalée d’un autre mois ou estimation trop basse. La réponse dépend de la cause. Le budget devient un outil de décision lorsqu’il permet cette lecture.
Comment faire un budget avec des revenus irréguliers ?
Le budget mensuel reste possible avec des commissions, des missions, des heures variables ou une activité indépendante, mais il faut éviter de traiter le meilleur mois comme une norme.
- Observe plusieurs mois réellement encaissés, sans inclure une facture non encore payée.
- Choisis une base prudente pour financer les charges essentielles.
- Crée une ligne distincte pour le revenu variable confirmé.
- Définis à l’avance l’ordre d’affectation d’un surplus : rattrapage, dépenses irrégulières, marge de sécurité ou projet.
- Utilise aussi la vue annuelle du fichier Excel : elle évite qu’un bon mois masque plusieurs mois difficiles.
Important : la « base prudente » n’est pas un pourcentage universel. Elle dépend de la stabilité de tes revenus, des charges du foyer et de la réserve déjà disponible. Le bon montant est celui qui repose sur ton historique réel.
Faut-il utiliser la règle 50/30/20 ?
La règle 50/30/20 répartit généralement le revenu entre besoins essentiels, envies et épargne ou remboursement de dettes. Elle peut fournir un repère de lecture, mais ce n’est ni une obligation ni une preuve qu’un budget est « bon ». Un foyer avec un logement cher, des frais de garde ou des revenus modestes peut être très éloigné de cette répartition sans manquer de discipline.
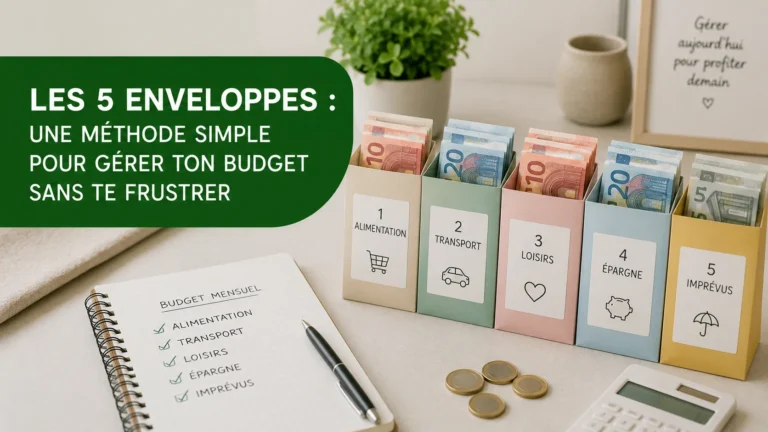
Utilise-la comme un diagnostic : quelle part est incompressible ? quelle part est réellement flexible ? quelles dépenses ont été mal classées ? Ensuite, reconstruis des montants adaptés à ta situation. Si tu préfères attribuer une somme précise à chaque poste variable, consulte notre guide sur la méthode des enveloppes.
Tableau Excel, fiche PDF ou application : quel outil choisir ?
Tu n’as pas besoin de choisir l’outil le plus sophistiqué. Choisis celui que tu ouvriras encore dans trois mois. Si tu envisages une application, notre comparatif des applications pour économiser détaille les usages, les coûts et les limites sans supposer qu’une synchronisation bancaire est nécessaire.
Les deux modèles proposés sur cette page fonctionnent localement : Radin Serein ne reçoit pas les montants que tu y saisis. Le fichier Excel ne contient aucune macro et la fiche PDF est conçue pour être imprimée.
Une routine de budget mensuel qui tient dans le temps
Avant le mois : préparer
Renseigne les revenus certains, les charges connues et les dépenses irrégulières attendues. Vérifie le calendrier : anniversaire, contrôle technique, voyage, facture annuelle ou rentrée scolaire. Ce sont souvent ces éléments qui expliquent un « mauvais mois » apparemment imprévisible.
Une fois par semaine : vérifier
Compare le total réel avec le montant prévu. Il n’est pas nécessaire d’analyser chaque ticket si cela t’épuise : commence par les grandes catégories. Une routine courte mais régulière vaut mieux qu’un suivi très détaillé abandonné après dix jours.
À la fin du mois : apprendre
Note trois éléments : ce qui a bien fonctionné, la dépense qui t’a surpris et la décision du mois suivant. Le PDF possède un espace prévu pour ce bilan. Pour installer ce réflexe progressivement, tu peux aussi suivre notre méthode des habitudes simples pour dépenser moins.
Que faire si le budget mensuel reste négatif ?
Un solde négatif n’est pas un échec moral : c’est une information. Commence par vérifier les doublons et les oublis, puis sépare ce qui est ponctuel de ce qui se répète. Traite ensuite les postes dans cet ordre :
- sécuriser les dépenses essentielles et les échéances immédiates ;
- interrompre les dépenses facultatives qui peuvent l’être sans frais disproportionnés ;
- contacter rapidement les créanciers ou organismes concernés lorsqu’un paiement devient difficile ;
- chercher les droits, aides ou accompagnements adaptés à la situation ;
- reconstruire un budget réaliste, sans économies fictives.
Si le déficit est structurel, les Points conseil budget recensés par Service-Public peuvent constituer un point d’entrée. N’attends pas que les incidents s’accumulent pour demander de l’aide. Notre article sur les erreurs de budget à éviter propose également un plan de reprise immédiat.
À propos de l’objectif « économiser 300 € » : un budget ne doit jamais fabriquer artificiellement un montant d’économie. Si tu disposes déjà d’une marge et veux l’analyser poste par poste, le guide économiser 300 € par mois montre plusieurs calculs à adapter. Le résultat dépend toujours de tes contrats, de tes dépenses actuelles et des changements réellement possibles.
Les erreurs qui rendent un tableau de budget inutile
- Prévoir uniquement les dépenses fixes : les courses et le transport finissent alors par ressembler à des imprévus.
- Oublier les dépenses annuelles : elles doivent être anticipées ou provisionnées quand leur date est connue.
- Confondre solde du compte et argent disponible : un prélèvement à venir peut déjà être engagé.
- Mettre une prime incertaine dans les revenus sûrs : les charges essentielles dépendent alors d’une rentrée qui peut ne pas arriver.
- Multiplier les catégories : le suivi devient plus coûteux que l’information obtenue.
- Ne jamais remplir la colonne « Réel » : le même budget théorique est reconduit même s’il ne correspond pas au foyer.
Questions fréquentes sur le budget mensuel
Quel est le meilleur tableau de budget mensuel ?
Le meilleur tableau est celui qui distingue prévu et réel, calcule clairement le solde et reste assez simple pour être mis à jour. Notre modèle Excel ajoute une vue annuelle, mais tu peux supprimer les catégories qui ne te servent pas.
Comment calculer le reste du mois ?
Pars des revenus réellement disponibles, puis retranche les dépenses déjà payées et les montants encore engagés jusqu’à la fin du mois. Ne traite pas comme disponible l’argent réservé à un prélèvement connu.
Faut-il faire son budget au début ou à la fin du mois ?
Les deux moments ont un rôle différent : la prévision se prépare avant la période, puis le bilan se fait après. Le rapprochement entre les deux améliore progressivement la précision.
Comment prévoir une dépense annuelle ?
Note sa date et son montant estimé, puis divise la somme à préparer par le nombre de mois restant. Si le montant est incertain, indique une estimation et actualise-la dès que l’échéancier ou le devis est connu.
Le fichier Excel fonctionne-t-il dans Google Sheets ou LibreOffice ?
Le fichier utilise des formules courantes et peut généralement être importé dans ces outils. Selon le logiciel, de légères différences de mise en forme peuvent apparaître ; conserve une copie originale avant conversion.
Sources consultées : Mes Questions d’Argent — Comment faire ses comptes ? ; Les Clés de la Banque — Comment établir votre budget ? ; Annuaire Service-Public des Points conseil budget. Sources vérifiées le 17 août 2026.
Ce contenu est pédagogique. Il ne remplace pas un accompagnement budgétaire, social, juridique ou financier adapté à ta situation.
3 commentaires