Tu as sûrement déjà vécu ça : le salaire arrive, tout est sur le même compte, et trois semaines plus tard tu ne sais plus très bien où il est passé. Entre le loyer, les courses, une sortie, un imprévu, tout se mélange, et le budget se pilote au feeling, avec cette petite angoisse permanente de ne pas savoir combien il reste vraiment pour vivre.
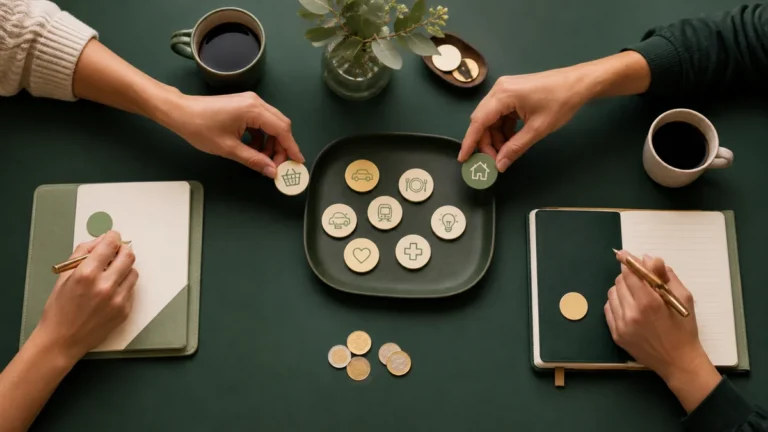
La méthode des enveloppes de budget répond à ce problème en affectant à l’avance une somme à chaque catégorie. Quand une enveloppe discrétionnaire est vide, les dépenses de cette catégorie s’arrêtent ou sont reportées. Pour un besoin essentiel, on ajuste le budget au lieu de se priver d’alimentation, de logement ou de soins.
Les enveloppes peuvent être physiques, numériques ou simplement suivies dans un tableau. Le support compte moins que trois gestes : partir des dépenses réelles, protéger les charges essentielles et réajuster les montants après chaque mois.
La méthode des 5 enveloppes en bref
- Le principe : répartir ton budget dans 5 catégories séparées, pas un seul compte flou.
- La règle d’or : les besoins essentiels sont financés avant les loisirs et les dépenses variables.
- Pourquoi cela peut aider : chaque catégorie dispose d’une limite visible au lieu de dépendre du solde global.
- Trois formats : espèces, sous-comptes si la banque les propose, ou suivi virtuel dans un outil de budget.
- Le vrai atout : les montants sont décidés avant l’achat et ajustés à partir des dépenses réelles.
D’où vient la méthode des enveloppes
Ce n’est pas une invention de coach en finances. Nos grands-parents la pratiquaient déjà : le jour de la paie, on répartissait l’argent liquide dans des enveloppes ou des boîtes étiquetées, une pour le loyer, une pour la nourriture, une pour les factures. On vivait avec ce qu’il y avait dans chaque enveloppe, et pas un centime de plus.
La version physique est aujourd’hui souvent appelée « cash stuffing ». Mes Questions d’Argent, le portail EDUCFI de la Banque de France, présente la méthode en six étapes et rappelle qu’elle doit être réajustée après deux ou trois mois d’utilisation.
Pourquoi la méthode des enveloppes peut aider
La méthode n’est pas supérieure à tous les autres outils. Elle convient surtout aux personnes qui comprennent mieux une limite par catégorie qu’un solde bancaire global ou un tableau détaillé.
La douleur de payer redevient visible
Voir une enveloppe ou un solde dédié diminuer rend la limite plus concrète. Cela peut créer un temps d’arrêt avant un achat impulsif, sans garantir à lui seul une baisse des dépenses. Pour aller plus loin, consulte les erreurs de budget les plus courantes.
Une limite claire remplace un solde flou
« Il me reste 400 € sur mon compte » ne veut rien dire : combien sont déjà promis au loyer, aux factures, aux courses ? Avec les enveloppes, la question disparaît. Tu sais exactement combien il reste pour cette catégorie précise. La décision devient évidente : l’enveloppe loisirs est vide, donc pas de sortie ce week-end, mais l’enveloppe courses est pleine, donc aucune inquiétude pour manger.
Une autorisation de dépenser dans une limite choisie
Une enveloppe loisirs peut réduire la culpabilité liée aux dépenses prévues, mais elle ne supprime ni les arbitrages ni les imprévus. Si une catégorie n’est jamais réaliste, il faut la recalibrer plutôt que considérer le mois comme un échec.
Les 5 enveloppes, en détail
Cinq enveloppes offrent un point de départ lisible, pas une norme. Certains foyers auront besoin de trois catégories, d’autres de sept. Commence avec les postes qui influencent réellement tes décisions.
- Les charges fixesC’est l’enveloppe la plus grosse et la plus prévisible : loyer ou crédit, électricité, eau, box, forfait, assurances, abonnements. Ce sont des montants connus qui tombent chaque mois. On les met de côté en premier, avant tout le reste, parce qu’ils ne sont pas négociables au quotidien. C’est aussi le poste où renégocier ses contrats fait gagner le plus, une fois les enveloppes en place.
- L’alimentationCourses et repas. C’est l’enveloppe la plus « pilotable » du budget : celle où tes décisions quotidiennes changent vraiment le montant. C’est aussi souvent là qu’on récupère le plus d’argent une fois qu’on la surveille, à condition de savoir faire ses courses avec un petit budget.
- Les transportsCarburant, transports en commun, entretien de la voiture, péages, stationnement. Un poste que beaucoup sous-estiment et qui mérite sa propre enveloppe pour ne pas déborder sur le reste.
- Les loisirs et plaisirsSorties, restaurants, shopping, hobbies, cadeaux. Cette enveloppe autorise les dépenses de plaisir prévues. Si la marge est très faible, son montant peut être réduit sans disparaître obligatoirement.
- L’épargneUne épargne programmée peut aider lorsque la capacité existe. Son montant doit rester compatible avec les besoins essentiels et les revenus irréguliers. Attendre la fin du mois peut rendre l’objectif moins visible, comme l’explique notre guide sur les erreurs de budget à éviter.
À adapter à ta vie : ces cinq enveloppes sont un point de départ, pas un dogme. Un parent ajoutera une enveloppe « enfants », un propriétaire une enveloppe « maison », quelqu’un avec des dettes une enveloppe « remboursement ». L’important est de garder un nombre gérable, entre quatre et sept.
Combien mettre dans chaque enveloppe ?
Commence par la moyenne de tes trois derniers mois : revenus disponibles, charges fixes, alimentation, transport, santé et échéances de crédit. La règle 50/30/20 peut servir de repère, mais elle ne doit pas remplacer la réalité du foyer.
| Grande catégorie | Ce qu’elle peut contenir | Part repère | Calcul |
|---|---|---|---|
| Besoins essentiels | Logement, factures, alimentation, transport, santé | 50 % | 1 000 € |
| Envies | Loisirs, sorties, achats non essentiels | 30 % | 600 € |
| Épargne et projets | Précaution, projets ou remboursement anticipé si pertinent | 20 % | 400 € |
| Total | 2 000 € | ||
Mes Questions d’Argent précise que cette répartition varie fortement selon les revenus et qu’une personne disposant de peu de ressources ne peut pas toujours épargner 20 %. Répartis ensuite la catégorie « besoins » entre tes enveloppes réelles. Pour dégager davantage de marge, consulte notre méthode pour économiser 300 € par mois sans se priver.
Enveloppes physiques ou numériques : trois options
Tu peux conserver les espèces pour quelques dépenses variables, sans y placer le loyer ni de grosses sommes. Le liquide peut être perdu ou volé et ne bénéficie pas de la même traçabilité qu’un compte. Une version numérique évite ce stockage, mais dépend des fonctions et tarifs de l’établissement choisi.
Option 1 : les sous-comptes ou espaces
Certaines banques proposent des sous-comptes, espaces ou cagnottes. Vérifie le nombre disponible, les frais, les règles de retrait et l’existence éventuelle d’un IBAN propre. Une séparation visuelle n’implique pas toujours que l’argent a réellement quitté le compte principal.
Option 2 : plusieurs comptes bancaires
Un compte distinct peut séparer charges fixes et dépenses courantes, mais vérifie les frais, les conditions de gratuité, les moyens de paiement et la charge de suivi. Multiplier les comptes n’est utile que si la visibilité gagnée compense cette complexité.
Option 3 : une application de budget
Une application ou un tableur peut affecter virtuellement chaque dépense à une enveloppe sans déplacer l’argent. Avant de connecter un compte bancaire, vérifie l’éditeur, les coûts, les autorisations demandées et les conditions de traitement des données.
Les limites à surveiller. Un virement entre enveloppes peut masquer une catégorie sous-financée. Autorise les transferts pour les besoins essentiels, note leur motif et ajuste le mois suivant. Pour l’épargne, privilégie un support adapté à l’objectif et disponible en cas d’urgence, sans créer volontairement un obstacle dangereux à l’accès aux fonds.
Comment démarrer, concrètement
Inutile de tout mettre en place à la perfection dès le premier mois. Voici une progression simple à tester puis adapter.
| Étape | Ce que tu fais |
|---|---|
| Avant de commencer | Calcule tes revenus nets mensuels et liste tes dépenses réelles des 3 derniers mois par catégorie. |
| Jour 1 | Définis le montant de chaque enveloppe. Crée tes sous-comptes ou comptes séparés. |
| Jour de paie | Répartis ton salaire dans les enveloppes. L’épargne et les charges fixes en premier. |
| Tout le mois | Chaque dépense sort de l’enveloppe correspondante. Tu vérifies les soldes régulièrement. |
| Fin du mois | Fais le bilan. Une enveloppe toujours vide trop tôt ? Une autre toujours pleine ? Rééquilibre pour le mois suivant. |
Les deux ou trois premiers mois servent de calibrage. Il est normal de se tromper dans les montants au début : l’important est d’ajuster, pas de viser juste du premier coup.
Que faire quand une enveloppe est vide ?
C’est le moment de vérité, et la réponse dépend de l’enveloppe.
Pour les loisirs, la règle est stricte : si l’enveloppe est vide, on attend le mois prochain. C’est tout l’intérêt de la méthode. Cette limite n’est pas une punition, c’est ce qui protège ton budget et ton épargne.
Pour les besoins essentiels comme l’alimentation, si tu tombes régulièrement à sec avant la fin du mois, ce n’est pas un manque de discipline : c’est que l’enveloppe est mal calibrée. Rééquilibre en prenant sur une enveloppe excédentaire. L’ajustement fait partie de la méthode.
L’astuce du surplus : quand une enveloppe n’est pas vidée à la fin du mois, ne la laisse pas se fondre dans la masse. Verse le surplus dans ton épargne, ou reporte-le sur l’enveloppe du même poste le mois suivant. Ce petit geste transforme tes économies en gains concrets et visibles, ce qui motive à continuer.
Pour qui cette méthode est-elle idéale (et pour qui l’est-elle moins) ?
Soyons honnêtes, aucune méthode ne convient à tout le monde.
Elle est parfaite si tu as l’impression que ton argent « disparaît » sans savoir où, si tu dépenses trop en achats impulsifs, si tu débutes dans la gestion de budget, ou si les chiffres abstraits d’un tableur ne t’ont jamais parlé. Le côté concret et visuel des enveloppes est fait pour toi.
Avec des revenus irréguliers, base les enveloppes essentielles sur un revenu prudent et distribue le surplus seulement après encaissement. Si un tableur détaillé te convient déjà, rien n’oblige à changer : le meilleur système est celui que tu peux tenir et vérifier.
Ta checklist pour te lancer
- Calculer mes revenus nets mensuels
- Lister mes dépenses des 3 derniers mois par catégorie
- Définir mes 5 enveloppes et leur montant
- Créer des sous-comptes ou comptes séparés
- Programmer la répartition le jour de la paie
- Remplir l’épargne et les charges fixes en premier
- Suivre chaque dépense dans son enveloppe
- Ne pas piocher dans les autres enveloppes pour les loisirs
- Faire le bilan et rééquilibrer en fin de mois
- Verser les surplus vers l’épargne
Pour finir
La méthode des enveloppes séduit parce qu’elle transforme une notion abstraite, le budget, en quelque chose de concret et de visuel. Tu ne gères plus un solde flou, tu remplis et tu vides des catégories claires. Et comme elle repose sur des limites que tu choisis toi-même, sans jamais t’interdire tes plaisirs, elle ne provoque pas la frustration qui fait échouer la plupart des budgets.
Commence ce mois-ci avec une version simple : trois ou quatre enveloppes suffisent pour démarrer. Tu affineras ensuite. Le plus dur n’est pas la méthode, c’est de faire le premier pas et de répartir ton premier salaire.
Avant de répartir tes enveloppes, pose tes revenus, charges et dépenses irrégulières dans notre tableau de budget mensuel gratuit : tu obtiendras des montants plus réalistes à affecter à chaque catégorie.
Sources et références
- Mes Questions d’Argent — la méthode des enveloppes en six étapes : mise en place et réajustement.
- Mes Questions d’Argent — règle 50/30/20 : catégories et limites du repère.
- Mes Questions d’Argent — comment faire ses comptes : ressources d’éducation budgétaire de la Banque de France.