Guide pratique + calculateur gratuit
La règle 50/30/20 est un repère de lecture, pas un examen à réussir. Elle répartit le revenu disponible entre besoins, envies et avenir financier. Le calcul est simple ; le vrai travail consiste à classer les dépenses honnêtement et à adapter les proportions lorsque le logement, les revenus ou la situation familiale rendent le modèle irréaliste.
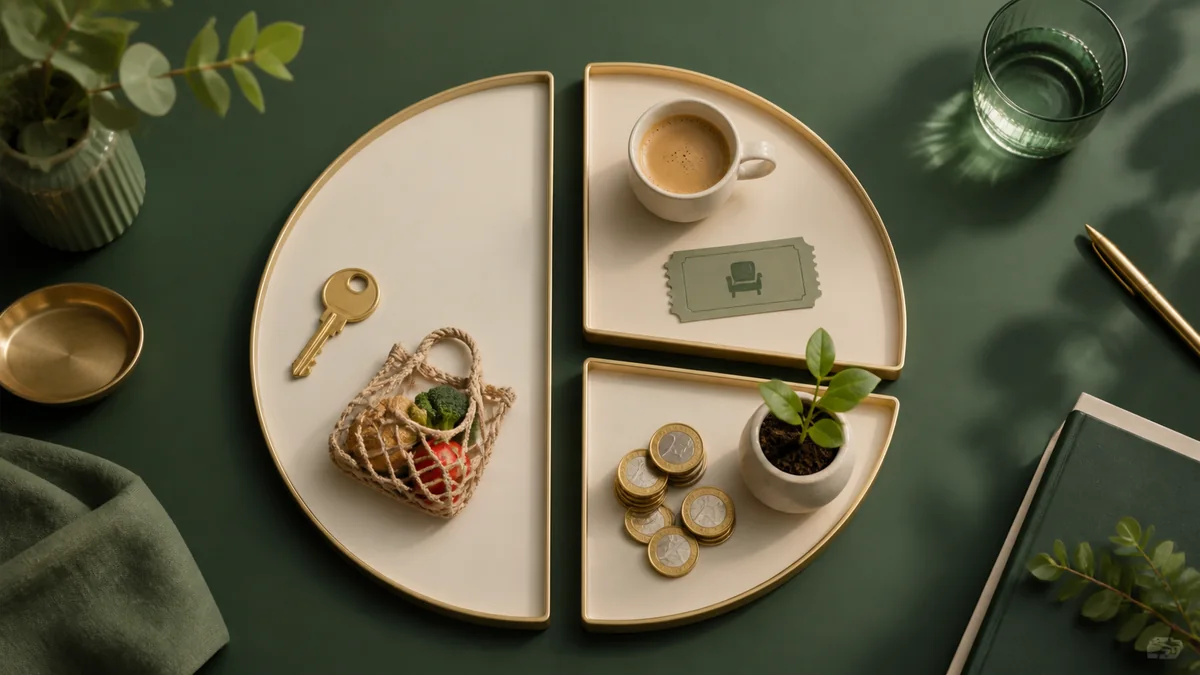
La formule : pars du revenu mensuel réellement disponible après impôts et retenues, puis calcule revenu × 0,50, revenu × 0,30 et revenu × 0,20. Compare ensuite ces repères à tes dépenses réelles. Si les besoins dépassent 50 %, cela ne prouve pas que le budget est mauvais : le résultat signale simplement que le modèle doit être adapté ou qu’un poste essentiel mérite d’être examiné.
Qu’est-ce que la règle 50/30/20 ?
La règle 50/30/20 propose de répartir le revenu net disponible en trois grandes catégories : 50 % pour les besoins, 30 % pour les envies et 20 % pour l’épargne ou les objectifs financiers. Elle a été popularisée en 2005 par Elizabeth Warren et Amelia Warren Tyagi dans un guide de gestion budgétaire.
Il ne s’agit pas d’une règle officielle ni d’un seuil imposé par une administration. La Finance pour tous le rappelle explicitement : la répartition peut varier fortement selon les revenus. Le Consumer Financial Protection Bureau américain la présente lui aussi comme une règle possible parmi d’autres et invite chacun à définir des repères adaptés à sa situation.
Son intérêt est surtout pédagogique. Trois groupes sont plus faciles à lire que vingt catégories. La méthode permet de voir rapidement si les dépenses essentielles absorbent l’essentiel du revenu, si les dépenses de confort sont devenues invisibles ou si aucun montant n’est encore dirigé vers les projets et la sécurité.
Calculateur gratuit de la règle 50/30/20
Calcule les repères et compare ton budget réel
Les résultats utilisent uniquement les montants que tu saisis.
Calcul effectué dans ton navigateur. Aucun revenu ni montant de dépense n’est enregistré ou envoyé à Radin Serein.
Lecture importante : les cartes 50 %, 30 % et 20 % sont des points de comparaison. Le calculateur ne qualifie pas ton budget de « bon » ou « mauvais ». Une part élevée de besoins peut venir d’un loyer, d’une garde d’enfant, d’un handicap, d’un transport indispensable ou d’un revenu temporairement faible.
Comment appliquer la méthode 50/30/20 en 5 étapes
Calcule le revenu réellement disponible
Utilise le montant qui arrive effectivement sur les comptes après impôts et retenues. Pour un budget commun, additionne uniquement les revenus affectés aux dépenses du foyer. Une prime incertaine ne doit pas financer un besoin obligatoire.
Observe les dépenses réelles
Pars de plusieurs relevés ou de ton tableau de budget mensuel. Inclue les prélèvements, les paiements par carte et les dépenses annuelles ramenées au mois. Un mois incomplet donne une répartition trompeuse.
Classe chaque dépense par fonction
Demande-toi ce qui se passerait si tu supprimais la dépense demain. Une conséquence immédiate sur le logement, la santé, le travail ou une obligation contractuelle signale généralement un besoin. Une amélioration de confort ou une option relève plutôt d’une envie.
Compare les parts sans te noter
Divise chaque total par le revenu disponible et multiplie par 100. Cherche les écarts qui s’expliquent : une part de besoins à 62 % peut être cohérente si les envies sont basses et le budget reste positif.
Choisis une seule adaptation
Si une modification est utile, cible un poste précis : renégocier un contrat, supprimer une option inutilisée, réduire un achat répétitif ou automatiser un petit versement. Recalcule après un mois au lieu de fixer dix restrictions d’un coup.
Besoins, envies ou épargne : où classer les dépenses ?
| Dépense | Catégorie habituelle | Point de vigilance |
|---|---|---|
| Loyer ou remboursement du logement principal | Besoins | Ajoute assurance, charges et énergie pour lire le coût essentiel complet. |
| Courses alimentaires | Besoins | Sépare éventuellement alcool, réception et produits de confort. |
| Transport nécessaire au travail | Besoins | Une option haut de gamme ou un second véhicule non indispensable peut relever en partie des envies. |
| Forfait téléphone et internet | Besoins ou mixte | Le service de base peut être essentiel ; le surplus de gamme reste un choix. |
| Restaurant, voyage, streaming | Envies | Un abonnement rarement utilisé reste une envie même s’il est prélevé automatiquement. |
| Mensualité minimale d’une dette | Besoins | Le paiement exigé est obligatoire ; un remboursement supplémentaire peut rejoindre les objectifs financiers. |
| Fonds d’urgence et épargne de projet | Avenir financier | Distingue la réserve de sécurité des dépenses annuelles déjà prévisibles. |
| Impôts et dépenses annuelles | Selon leur fonction | Provisionne chaque mois les montants connus pour ne pas fausser un seul mois. |
Certaines dépenses sont mixtes. Internet peut être indispensable pour travailler, mais une option supplémentaire relève du confort. Une voiture peut être nécessaire, tandis qu’un modèle plus coûteux ajoute une part d’envie. Il n’est pas nécessaire de couper chaque facture au centime : choisis une convention raisonnable et garde-la identique pour comparer les mois.
Exemple de budget 50/30/20
L’exemple suivant est purement illustratif. Il explique la lecture du calculateur et ne représente ni une moyenne française ni une recommandation de revenu.
Avec 2 400 € de revenu disponible, les repères mathématiques sont 1 200 € pour les besoins, 720 € pour les envies et 480 € pour l’avenir financier. Supposons maintenant que les montants réellement observés soient 1 500 €, 420 € et 480 € :
| Catégorie | Repère | Réel illustratif | Part réelle |
|---|---|---|---|
| Besoins | 1 200 € | 1 500 € | 62,5 % |
| Envies | 720 € | 420 € | 17,5 % |
| Avenir financier | 480 € | 480 € | 20 % |
| Total | 2 400 € | 2 400 € | 100 % |
Le foyer ne respecte pas la forme 50/30/20, mais son budget est équilibré et la part consacrée à l’avenir atteint le repère de 20 %. La bonne question devient : le surcoût des besoins est-il temporaire, nécessaire et supportable ? Si oui, une répartition 62,5/17,5/20 décrit mieux la situation. Il serait contre-productif de reclasser artificiellement le loyer ou de créer une dépense plaisir uniquement pour atteindre 30 %.
Que faire si la règle 50/30/20 est impossible ?
Commence par protéger les dépenses essentielles et les échéances immédiates. Ne programme pas 20 % d’épargne si ce versement provoque ensuite un découvert, des frais ou un nouveau crédit. L’ordre des décisions compte davantage que la forme parfaite du graphique.
- Vérifie que tous les revenus et toutes les dépenses ont été comptés sur la même période.
- Sépare une hausse ponctuelle d’un déficit qui se répète chaque mois.
- Réduis d’abord une dépense flexible réellement évitable.
- Examine les contrats essentiels seulement à garanties et services comparables.
- Choisis une répartition provisoire réaliste, par exemple en gardant trois catégories sans imposer les pourcentages.
- Si le déficit persiste, demande un accompagnement avant l’accumulation d’incidents.
Les Points conseil budget recensés par Service-Public proposent un accompagnement budgétaire. Le guide sur les erreurs de budget à éviter contient aussi un plan de reprise immédiat. Une règle simplifiée ne remplace pas une analyse personnalisée lorsque le budget reste structurellement négatif.
Comment utiliser 50/30/20 avec des revenus irréguliers ?
Évite d’appliquer les pourcentages au meilleur mois. Observe plusieurs mois encaissés et distingue une base prudente des revenus supplémentaires confirmés. Les charges essentielles doivent être compatibles avec la base la plus fiable ; le surplus peut ensuite être réparti selon les priorités du moment.
- calcule les pourcentages sur les revenus réellement encaissés, jamais sur des factures encore impayées ;
- utilise une vue annuelle pour repérer les périodes hautes et basses ;
- provisionne les dépenses professionnelles, fiscales ou saisonnières connues avant de calculer le revenu disponible ;
- définis à l’avance l’ordre d’affectation d’un surplus : rattrapage, réserve, dette, projet ou envie.
Si une réserve de sécurité manque encore, le calculateur de fonds d’urgence aide à distinguer l’épargne de précaution des autres objectifs, sans imposer le même nombre de mois à tous.
Avantages et limites de la règle 50/30/20
Ce qu’elle fait bien
- réduit le nombre de catégories à suivre ;
- rend visibles les arbitrages entre présent et avenir ;
- fournit un premier diagnostic à une personne qui débute ;
- facilite la discussion dans un foyer si les conventions sont partagées.
Ce qu’elle ne peut pas décider
- le loyer disponible dans une ville donnée ;
- le niveau de revenu, les frais de garde ou les besoins de santé ;
- la priorité entre plusieurs dettes, placements ou projets ;
- la bonne catégorie d’une dépense mixte sans connaître son usage ;
- le montant d’épargne supportable sans mettre le compte en difficulté.
Utilise donc 50/30/20 comme un tableau de bord. Si une autre répartition protège mieux les besoins, évite le découvert et prépare réellement les projets, elle est plus utile qu’un 50/30/20 obtenu par des reclassements artificiels.
Questions fréquentes sur la règle 50/30/20
La règle 50/30/20 se calcule-t-elle sur le salaire brut ou net ?
Utilise le revenu réellement disponible après impôts et retenues, car c’est ce montant qui peut être réparti. Pour un foyer, définis clairement quels revenus financent le budget commun.
Le loyer doit-il vraiment rester sous 50 % ?
Les 50 % couvrent l’ensemble des besoins, pas seulement le loyer. Ce repère peut être impossible dans certaines zones ou situations. Le calcul signale alors une contrainte ; il ne transforme pas automatiquement le logement en mauvais choix.
Où classer le remboursement d’un crédit ?
Le paiement minimal exigé relève généralement des besoins, car il constitue une obligation. Un remboursement supplémentaire peut être classé dans l’avenir financier. Garde la même convention chaque mois.
Faut-il dépenser les 30 % réservés aux envies ?
Non. Les 30 % constituent un repère ou un plafond de lecture, pas une somme à consommer. Une part inutilisée peut renforcer la marge, l’épargne ou un projet selon tes priorités.
Peut-on modifier les pourcentages ?
Oui. La Finance pour tous et le CFPB soulignent que la règle doit être adaptée. Conserve éventuellement les trois catégories, puis choisis des proportions compatibles avec les revenus et les dépenses essentielles.
La méthode fonctionne-t-elle pour un couple ?
Oui si les deux personnes définissent le revenu commun, les dépenses partagées et les dépenses personnelles incluses. Le calculateur accepte le revenu total affecté au budget du foyer. Pour répartir ensuite les dépenses entre les deux personnes, compare le 50/50 et le prorata dans le calculateur de budget couple.
Sources vérifiées le 17 août 2026 : La Finance pour tous — Qu’est-ce que la règle 50/30/20 ? ; Consumer Financial Protection Bureau — Analyzing budgets ; CFPB — My spending rule to live by ; Service-Public — Points conseil budget.
Ce contenu est pédagogique et ne constitue pas un conseil financier personnalisé. Les pourcentages sont des repères adaptables, pas des obligations.